


Placer la générosité au cœur d’un projet de transmission d’entreprise
En tant que dirigeant d’entreprise, vous portez des valeurs tout au long de votre vie professionnelle. Lors de la cession de votre entreprise, vous pouvez donner une nouvelle incarnation à vos engagements en cédant des parts à la Fondation de France ou à une fondation que vous aurez créée.
Vous vous apprêtez à transmettre votre entreprise ? Il vous est possible de faire profiter un organisme d’intérêt général ou de développer une nouvelle activité entrepreneuriale en créant une fondation dédiée au développement d’un projet philanthropique.
Donations de titres de société : quelles démarches ?
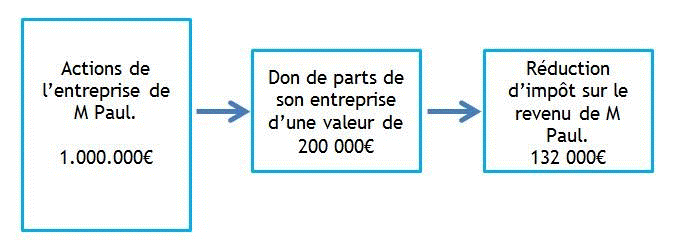
Avant même de céder votre entreprise, vous pouvez donner des parts de celle-ci à la Fondation de France ou à une fondation que vous créez à l’image des valeurs sociétales qui vous animent. Cela vous permet de bénéficier d’une réduction de votre impôt sur le revenu à hauteur de 66 % de la valeur des parts et, avant même la cession de votre entreprise, les dividendes associés aux parts que vous avez données serviront à soutenir la cause de votre choix.
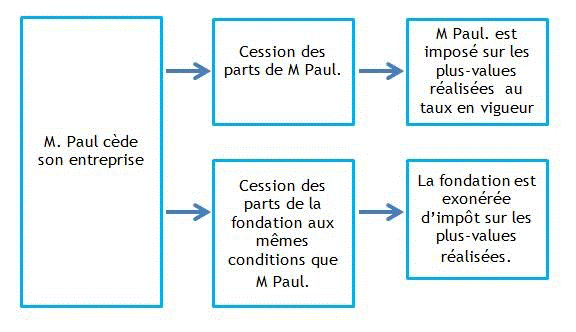
Au moment où vous décidez de vous retirer de votre entreprise, les parts dont la fondation dispose seront ensuite cédées aux mêmes conditions que les vôtres et la plus-value éventuelle, sur laquelle la fondation ne paie pas d’impôt, servira également à soutenir la cause qui vous tient à cœur.
Par exemple, M. Paul souhaite créer sa fondation pour aider la recherche sur l’autisme. Il dote sa fondation de parts de sa société. Cela lui permet de réduire son impôt sur le revenu de 66 % de la valeur des parts qu’il a données. Sa fondation peut, avec les dividendes qu’elle reçoit, agir concrètement pour soutenir la recherche sur l’autisme.
Au moment où M Paul cède sa société, sa fondation cède les parts dont elle dispose aux mêmes conditions et peut utiliser la plus-value réalisée sur ces parts pour financer la recherche contre l’autisme.
Quels avantages fiscaux ?
Quand vous cédez des titres de sociétés à une fondation reconnue d’utilité publique (ou à une fondation abritée), vous bénéficiez des avantages fiscaux suivants :
Impôt sur le revenu
> Réduction de 66 % du montant du don dans la limite de 20 % du revenu imposable (excédent reportable sur 5 ans).
Impôt sur la fortune immobilière (IFI)
> Réduction de 75 % du montant du don, limitée à 50 000 euros.
Seuls les dons en numéraire ou en pleine propriété de titres cotés ouvrent droit à la réduction.
Aucun report possible.
Exonérations
> d’impôt sur les plus-values pour la donation
> de droits de mutation à titre gratuit
Quels points de vigilance ?
En amont de tout projet de donation de parts, il convient d’être attentif aux aspects suivants :
En matière civile :
- le régime matrimonial du dirigeant d’entreprise, ;
- la réserve héréditaire à laquelle il peut être soumis s’il est marié ou a des enfants ;
- l’évaluation des titres de la société.
En matière fiscale :
- la transmission de titres de société dans le cadre d’une donation (mutation à titre gratuit) sur les biens détenus depuis longtemps dans le patrimoine du dirigeant ;
- l’évaluation des titres de société ne doit pas laisser supposer l’existence d’un abus de droit, au risque de voir l’administration fiscale procéder à une rectification de l’impôt induisant une taxation des plus-values.
En matière statutaire :
- la présence d’une clause d’agrément : il est parfois nécessaire d’obtenir l’agrément des actionnaires (à l’unanimité ou à la majorité) sur l’acquéreur potentiel des titres ;
- la présence d’un droit de préemption conférant aux actionnaires une priorité pour le rachat des titres de l’entreprise ;
- dans tous les cas, le dirigeant d’entreprise donateur doit s’engager à exclure la fondation de toute garantie de passif.


Organisations
Élargissez vos horizons de collecte, amplifiez votre impact ! Les services internationaux de la Fondation de France vous permettent d'accéder à des dons fiscalement avantageux pour les donateurs du monde entier.
Entreprises
La Fondation de France s'associe aux entreprises pour définir leurs stratégies philanthropiques, en encourageant l'engagement des employés. Transformons ensemble la vision de votre entreprise.
Particuliers et familles
La solidarité découle des sentiments d'espoir, de courage et du besoin de créer des communautés. La Fondation de France peut vous aider à donner vie à votre vision d'un monde meilleur grâce à un plan solide et une mise en œuvre efficace.


